La taxe d’habitation sur les résidences secondaires en 2025 : baisse de 9,7 % avant dégrèvement, liée à l’amélioration du processus de taxation
Lecture 2 minutes
DGFiP Statistiques n°52 - octobre 2026
Les montants mis à la charge des contribuables au titre de la taxe d’habitation sur les résidences secondaires (THRS) diminuent de 9,7 % en 2025. Les taux applicables étant globalement restés stables, le facteur déterminant de cette baisse est l’amélioration du processus de taxation permise par la montée en charge du portail « Gérer mes biens immobiliers » et par différentes mesures réglementaires et applicatives. Ces progrès se traduisent par une diminution du nombre de logements pour lesquels une taxation est appelée : -12 % pour les appartements, -8 % pour les maisons. En complément, liés également à l’amélioration du processus de taxation, les dégrèvements, c’est-à-dire les montants de taxe émis à tort qui font l’objet d’un remboursement au contribuable se replient de 57 % au titre de 2025 passant de 0,7 Md€ à 0,3 Md€. Au total, les montants de THRS perçus par les collectivités diminuent de 18 % sous le double effet de moindres émissions et de dégrèvements (à la charge de l’État et restant dus aux collectivités) en fort repli. La fiabilisation de la taxation conduit à une baisse du nombre de résidences secondaires à taxer qui n’est pas homogène selon le niveau de vie des contribuables : la part des logements restant à taxer qui appartiennent aux trois dixièmes de revenu les plus élevés augmente en 2025, celle des autres dixièmes diminue. Les contribuables non-résidents paient 3 % de THRS en plus en 2025. Ces derniers occupent 10 % des résidences secondaires et résident principalement dans les pays frontaliers : dans 36 départements, le pays principal de résidence des contribuables non-résidents est le Royaume-Uni.
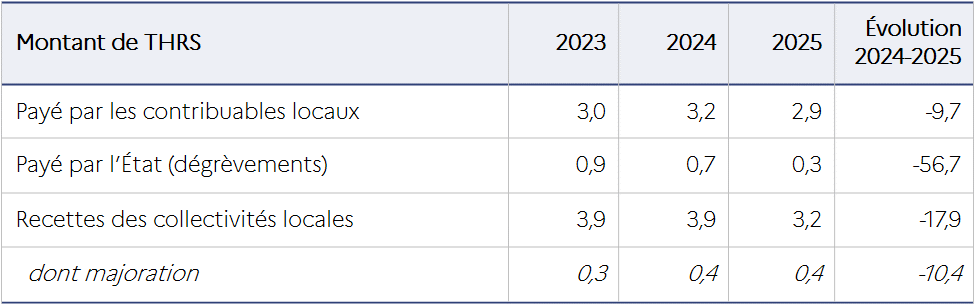
Note : La THRS des contribuables résulte de la différence entre la THRS perçue par les collectivités locales et les dégrèvements opérés par l’État au titre de l’année considérée.
Source : DGFiP (fichiers de taxe d’habitation)